Domain feststoffgehalt.de kaufen?
Wir ziehen mit dem Projekt
feststoffgehalt.de um.
Sind Sie am Kauf der Domain
feststoffgehalt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain feststoffgehalt.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
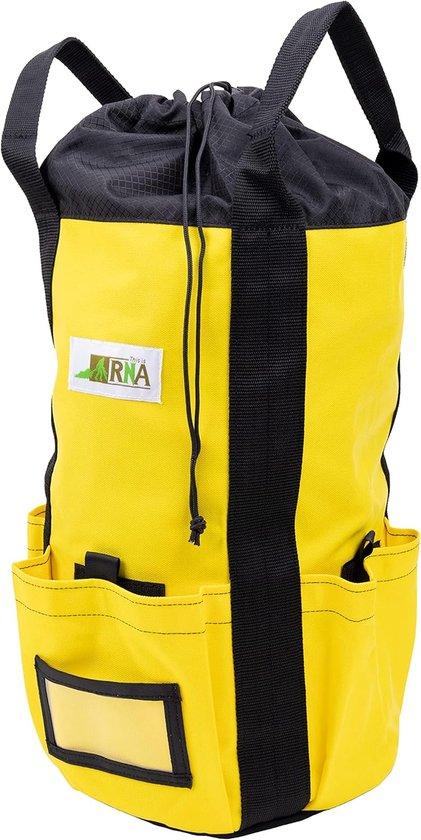
Gelber Feststoff-Vorratsbeutel (61 Meter) - wetterfeste AufbewahrungslösungDieser robuste gelbe Aufbewahrungsbeutel ist ideal für eine ordentliche und organisierte Aufbewahrung Ihres Pavillonseils oder anderer langer Materialien. Mit einer Länge von 200 Fuß (ca. 61 Meter) bietet diese Tasche viel Platz für Ihre Lieferungen. Perfekt für Gartengeräte, Kabel oder Kleidung, die Schutz vor Staub und Feuchtigkeit benötigt. Leicht zu tragen und zu lagern.355,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Lohn + Gehalt 2026Lexware Lohn Gehalt 2026 ? Professionelle Lohnabrechnung für Unternehmen jeder Größe Mit Lexware Lohn Gehalt 2026 verwalten Unternehmen ihre komplette Lohn- und Gehaltsabrechnung effizient, gesetzeskonform und zeitsparend. Die Software unterstützt Arbeitgeber, Steuerbüros und Personalabteilungen bei sämtlichen Aufgaben rund um Entgeltabrechnung, Sozialversicherung, Meldungen und gesetzliche Dokumentationspflichten. Gleichzeitig integriert die aktuelle Version bereits alle wichtigen gesetzlichen Änderungen für das Jahr 2026 automatisch in die Abrechnung. Besonders durch die steigenden Anforderungen in der Lohnbuchhaltung benötigen Unternehmen eine zuverlässige Softwarelösung, die gesetzliche Vorgaben automatisch berücksichtigt und Arbeitsprozesse vereinfacht. Genau hier setzt Lexware Lohn und Gehalt 2026 an. Moderne Funktionen, automatisierte Prozesse und digitale Schnittstellen sorgen...399,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Lohn & Gehalt 2020Mit WISO Lohn & Gehalt 365 [2019], Vollversion, [Download] erledigen Sie die monatliche- Lohn- und Gehaltsabrechnung für bis zu 15 Mitarbeiter. Die Software unterstützt Sie beim Einhalten der vielfältigen Richtlinien. Stammdatenpflege Gelungene Personalverwaltung funktioniert nur, wenn sämtliche Informationen zu einem Mitarbeiter erfasst und gespeichert werden können. Mit WISO Lohn & Gehalt kein Problem: abc Abrechnung Erledigen Sie für die Geschäftsjahre 2018 und 2019 monatlich die Lohn- und Gehaltsrechnung. Bis zu 15 Mitarbeiter können pro Kalenderjahr abgerechnet werden. Die Zahlungsanweisung an Mitarbeiter und Sozial- sowie Steuerträger lösen Sie dank integriertem Online-Banking direkt in der Software. Lohnarten WISO Lohn & Gehalt rechnet auch vermögenswirksame Leistungen, Überstundenzuschläge, Urlaubsgeld und viele andere Lohnarten ab. Erfasste Arbeitszeit...174,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **


Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
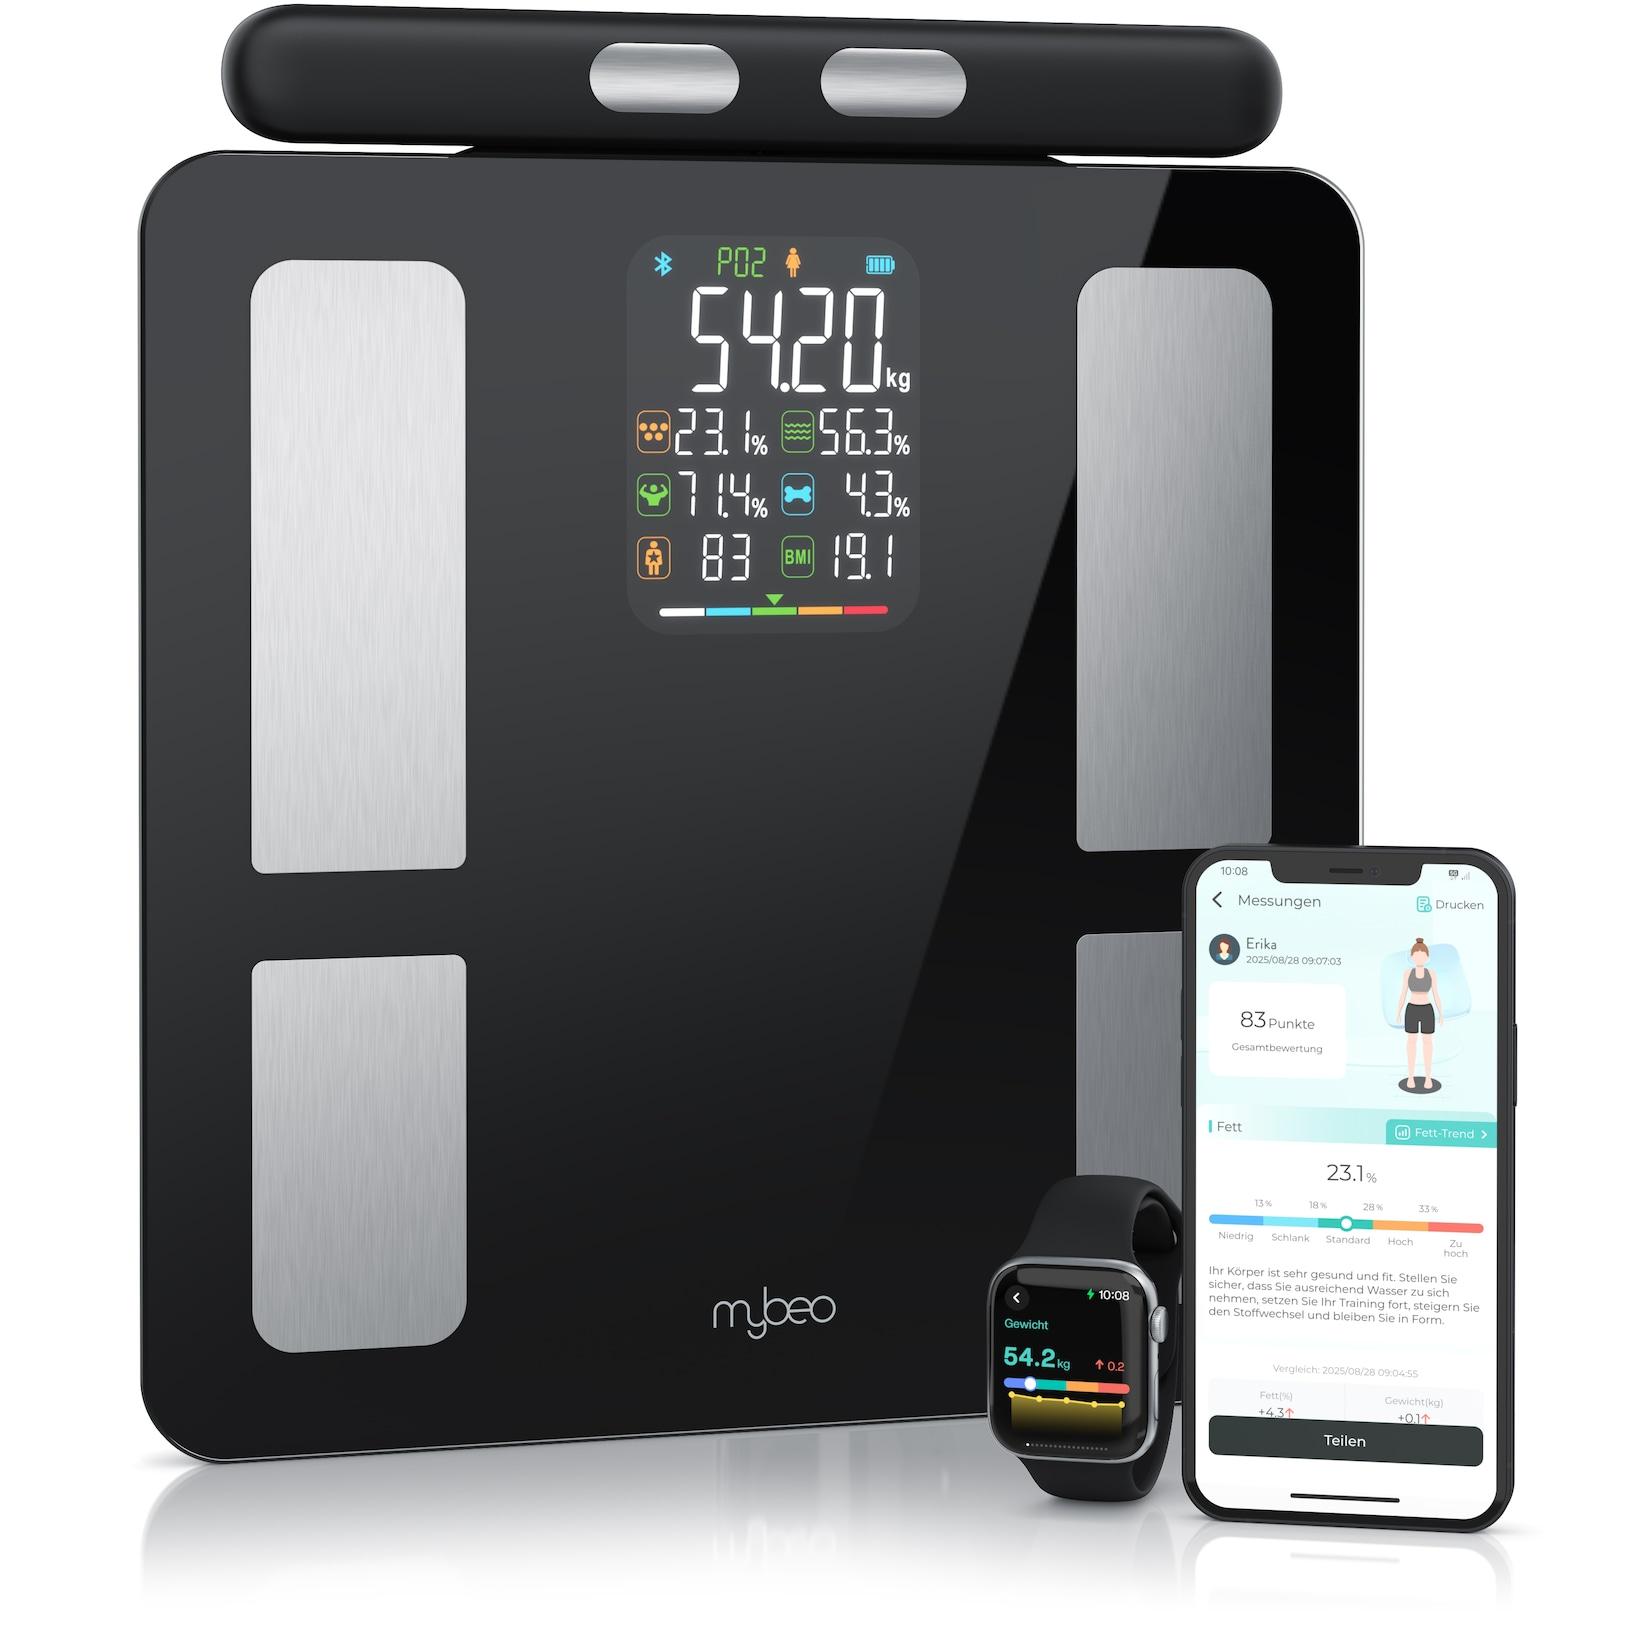
Mybeo Körper-Analyse-Waage Digitale Bluetooth Körperfettwaage, Handgriff-Messung & App-Steuerung, 1-tlg., Diagnosewaage, BMI, KörperfettModernes Design trifft intelligente Technologie: Diese Waage misst mehr als nur dein Gewicht – entdecke deinen Körper neu, bequem per Smartphone. Produkteigenschaften Smarte Körperanalysewaage Mit zusätzlichem Handgriff für genauere Oberkörperm59,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gelber Feststoff-Vorratsbeutel (61 Meter) - wetterfeste AufbewahrungslösungDieser robuste gelbe Aufbewahrungsbeutel ist ideal für eine ordentliche und organisierte Aufbewahrung Ihres Pavillonseils oder anderer langer Materialien. Mit einer Länge von 200 Fuß (ca. 61 Meter) bietet diese Tasche viel Platz für Ihre Lieferungen. Perfekt für Gartengeräte, Kabel oder Kleidung, die Schutz vor Staub und Feuchtigkeit benötigt. Leicht zu tragen und zu lagern.355,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Lexware Lohn + Gehalt 2026Lexware Lohn Gehalt 2026 ? Professionelle Lohnabrechnung für Unternehmen jeder Größe Mit Lexware Lohn Gehalt 2026 verwalten Unternehmen ihre komplette Lohn- und Gehaltsabrechnung effizient, gesetzeskonform und zeitsparend. Die Software unterstützt Arbeitgeber, Steuerbüros und Personalabteilungen bei sämtlichen Aufgaben rund um Entgeltabrechnung, Sozialversicherung, Meldungen und gesetzliche Dokumentationspflichten. Gleichzeitig integriert die aktuelle Version bereits alle wichtigen gesetzlichen Änderungen für das Jahr 2026 automatisch in die Abrechnung. Besonders durch die steigenden Anforderungen in der Lohnbuchhaltung benötigen Unternehmen eine zuverlässige Softwarelösung, die gesetzliche Vorgaben automatisch berücksichtigt und Arbeitsprozesse vereinfacht. Genau hier setzt Lexware Lohn und Gehalt 2026 an. Moderne Funktionen, automatisierte Prozesse und digitale Schnittstellen sorgen...399,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Lohn & Gehalt 2020Mit WISO Lohn & Gehalt 365 [2019], Vollversion, [Download] erledigen Sie die monatliche- Lohn- und Gehaltsabrechnung für bis zu 15 Mitarbeiter. Die Software unterstützt Sie beim Einhalten der vielfältigen Richtlinien. Stammdatenpflege Gelungene Personalverwaltung funktioniert nur, wenn sämtliche Informationen zu einem Mitarbeiter erfasst und gespeichert werden können. Mit WISO Lohn & Gehalt kein Problem: abc Abrechnung Erledigen Sie für die Geschäftsjahre 2018 und 2019 monatlich die Lohn- und Gehaltsrechnung. Bis zu 15 Mitarbeiter können pro Kalenderjahr abgerechnet werden. Die Zahlungsanweisung an Mitarbeiter und Sozial- sowie Steuerträger lösen Sie dank integriertem Online-Banking direkt in der Software. Lohnarten WISO Lohn & Gehalt rechnet auch vermögenswirksame Leistungen, Überstundenzuschläge, Urlaubsgeld und viele andere Lohnarten ab. Erfasste Arbeitszeit...174,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MethodikMethodik , Dieses Lehrbuch gibt eine wichtige Hilfestellung für einen erfolgreichen Einstieg in die methodisch geprägte Welt der Wissenschaft. Es wendet sich insbesondere an die Studierenden des Fachbereichs Polizei der FHVD Schleswig-Holstein. Weiterhin sind die Inhalte auch für Studierende anderer Fachbereiche und Hochschulen von Bedeutung. Das Buch wurde für die vorliegende Neuauflage vollständig überarbeitet und aktualisiert; es gliedert sich in acht Kapitel und beschäftigt sich im Einzelnen mit ¿ methodischem Grundlagenwissen über Klausuren und Präsentationen (Kapitel A), ¿ einer Anleitung für die Anfertigung von Haus- und Bachelorarbeiten (Kapitel B), ¿ der Literatursuche- und beschaffung (Kapitel C), ¿ der empirischen Sozialforschung (Kapitel D), ¿ der juristischen Methodenlehre (Kapitel E), ¿ der methodischen Fallbearbeitung in den Studienfächern Verfassungsrecht/Eingriffsrecht (Kapitel F) und Strafrecht (Kapitel G) sowie ¿ dem Umgang mit Prüfungsangst (Kapitel H). , Blinker > Lichter & Leuchten , Auflage: 3. Auflage, Erscheinungsjahr: 20230615, Produktform: Kartoniert, Redaktion: Brenneisen, Hartmut~Hunecke, Ina~Staack, Dirk~Kruse, Martin~Wiese, Jens, Edition: ADP, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 232, Keyword: Bachelorarbeit; Elektronische Literaturrecherche; Juristische Methodenlehre; Methodische Fallbearbeitung; Methodisches Grundlagenwissen; Polizei, Fachschema: Polizei / Ausbildung, Weiterbildung~Bildungssystem~Bildungswesen~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung, Fachkategorie: Öffentliche Verwaltung, Bildungszweck: für die Hochschule, Interesse Alter: Qualifier für Altersstufen und Besondere Interessensgruppen, Warengruppe: HC/Öffentliche Verwaltung, Fachkategorie: Bildungssysteme und -strukturen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutsche Polizeiliteratur, Verlag: Deutsche Polizeiliteratur, Verlag: VERLAG DEUTSCHE POLIZEILITERATUR GMBH Buchvertrieb, Länge: 236, Breite: 169, Höhe: 12, Gewicht: 400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7787863, Vorgänger EAN: 9783801107918 9783801107291, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175022121,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Latein-MethodikLatein-Methodik , Handbuch für die Sekundarstufe I und II , Innenraumbeleuchtungen > Lichter & Leuchten , Erscheinungsjahr: 201812, Produktform: Kartoniert, Titel der Reihe: Fachmethodik##, Redaktion: Korn, Matthias, Seitenzahl/Blattzahl: 232, Abbildungen: einige Abbildungen, Keyword: Erziehungswissenschaft/Pädagogik;Latein;Pädagogik (Fachliteratur);Berufliche Vollzeitschule;Berufliches Gymnasium;Fachhochschule;Gesamtschule;Gymnasium;Gymnasium (Sek.I);Integrierte Gesamtschule;Kooperative Gesamtschule;Realschule;Sekundarstufe II;Universität;Universitäten/Hochschulen;Fachliteratur f. Lehrer;Fachliteratur, Fachschema: Pädagogik / Schule~Bayern~Niederbayern~Oberbayern~Rheinland-Pfalz~Saarland~Niedersachsen~Nordrhein-Westfalen~Latein, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Sprache: Latein, Bildungszweck: für die Sekundarstufe I~für die Sekundarstufe II~für die Berufsbildung~für die Hochschule~Für die Gemeinschaftsschule~Für die Kooperative Gesamtschule~Für die Oberschule~Für die Stadtteilschule~Für das Gymnasium~Für die Integrierte Gesamtschule~Für das berufliche Gymnasium~Für die Hochschule~Für das Kolleg~For vocational education and training~For higher education, universities~Für die Gesamtschule~Für die Realschule, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, Fachkategorie: Weiterführende Schulen, Thema: Verstehen, Schulform: ABI BVZ FCH GES GYM HOS RES, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Vlg Scriptor, Verlag: Cornelsen Pädagogik, Warnhinweis für Spielzeuge: Keine Warnhinweise, Länge: 211, Breite: 151, Höhe: 16, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Berufliche Vollzeitschule, Gesamtschule, Gymnasium, Universitäten/Hochschulen, Realschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.